
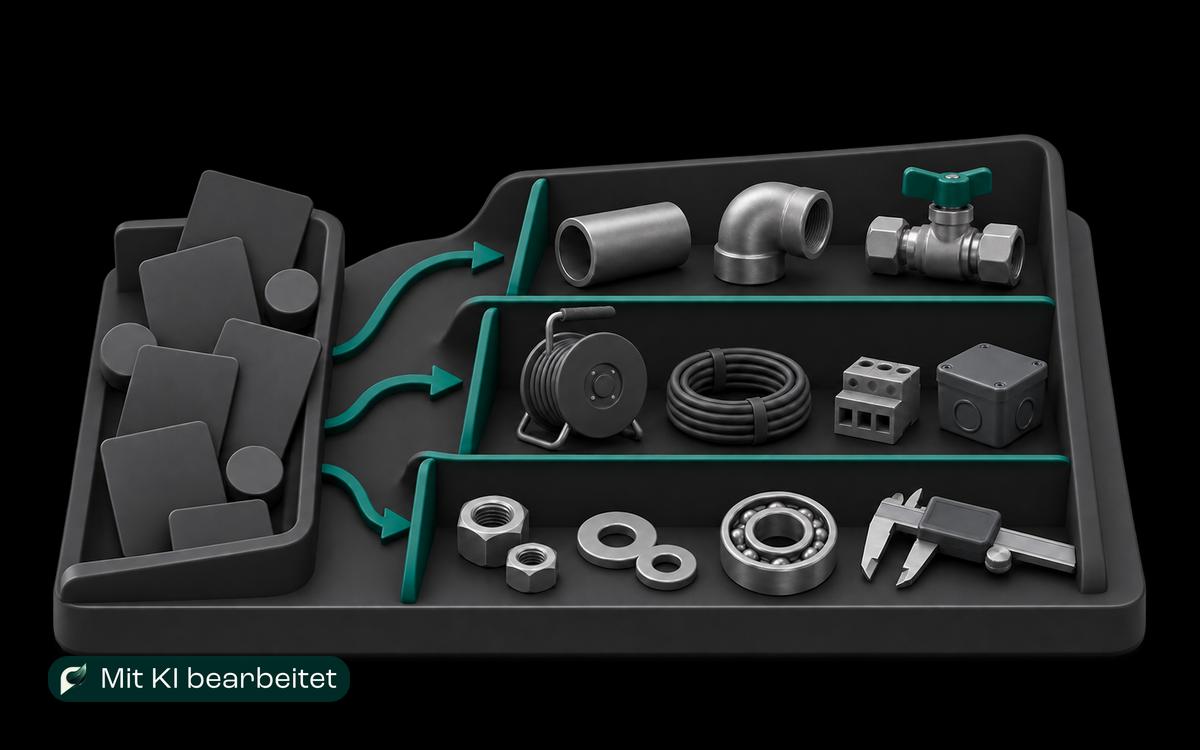
Im ERP stehen Bestellungen, in der Buchhaltung Rechnungen und Gutschriften, im Artikelstamm die Warengruppen. Derselbe Lieferant kann über mehrere Kreditoren auftauchen. Fracht landet auf einem Sachkonto, technische Ware auf Artikelpositionen. Eine Summenliste nach Kreditor zeigt dann Beträge, aber noch keine belastbare Einkaufsentscheidung.
Eine Spend-Analyse im Einkauf führt tatsächliche Beschaffungsausgaben auf eine einheitliche Grundlage zurück und ordnet sie nach Lieferant, Warengruppe, Bedarfsträger, Standort und Zeitraum. Für den Fachgroßhandel wird damit sichtbar, wo Volumen gebündelt ist, welche Datenlücken Entscheidungen verzerren und welche Warengruppen eine fachliche Prüfung verdienen. Die Analyse entscheidet jedoch nicht selbst, welcher Lieferant oder Artikel der richtige ist.
Kurzantwort
Eine belastbare Spend-Analyse beginnt nicht mit einem Dashboard, sondern mit einer klaren Definition des betrachteten Ausgabenvolumens. Danach werden Rechnungspositionen, Gutschriften, Bestellungen sowie Lieferanten- und Artikeldaten zusammengeführt, bereinigt und klassifiziert. Erst auf dieser Grundlage prüft der Einkauf Ausgaben nach Warengruppe, Lieferant, Standort und Bedarfsträger. Lieferfähigkeit, technische Eignung und Vertragslage bleiben eigene Entscheidungskriterien.
Spend-Analyse im Einkauf: Was wird tatsächlich untersucht?
Die Spend-Analyse beantwortet zunächst drei sachliche Fragen: Was wurde beschafft, bei wem wurde es beschafft und für welchen Bedarf wurde es beschafft? Der KOINNO-Werkzeugkasten zur Spend-Analyse ordnet diese Fragen den Dimensionen Warengruppe, Lieferant und Bedarfsträger zu.
Im SHK-Fachgroßhandel können Heiztechnik, Sanitär und Installation eigene Warengruppen bilden. Im Elektrogroßhandel müssen Kabel, Installationsmaterial und Projektware unterscheidbar bleiben. Im Technischen Handel und MRO-Geschäft treffen C-Teile, Arbeitsschutz, Werkzeuge und betriebskritische Ersatzteile aufeinander. Die Datenlogik ist branchenübergreifend dieselbe, die fachliche Einordnung nicht.
| Dimension | Leitfrage | Typischer Klärfall |
|---|---|---|
| Lieferant | An wen ging der Rechnungswert? | Ein Lieferant steht mit mehreren Kreditoren oder Schreibweisen im System |
| Warengruppe | Wofür wurde eingekauft? | Sachkonto, Artikelgruppe und tatsächliche technische Verwendung widersprechen sich |
| Bedarfsträger | Wer hat den Bedarf ausgelöst? | Kostenstelle, Projekt oder Niederlassung fehlt an der Rechnungsposition |
| Standort | Wo wurde die Ware eingesetzt oder eingelagert? | Rechnungsempfänger und Warenempfänger sind nicht identisch |
| Zeitraum | Wann ist die Ausgabe wirtschaftlich zuzuordnen? | Bestelldatum, Wareneingang und Rechnungsdatum liegen in verschiedenen Perioden |
| Belegbezug | Welcher Bestellung oder Vereinbarung folgt die Ausgabe? | Rechnung hat keinen eindeutigen Bestell- oder Vertragsbezug |
Damit ergänzt die Spend-Analyse den Beschaffungsprozess im Fachgroßhandel. Der operative Prozess steuert Bedarf, Anfrage, Bestellung und Folgebelege. Die Analyse schaut rückwärts auf die tatsächlichen Ausgaben und bereitet Entscheidungen für die nächsten Beschaffungsrunden vor.
Welche Daten gehören in eine Ausgabenanalyse?
Für die erste belastbare Fassung sind gebuchte Rechnungspositionen und Gutschriften die wichtigste Wertbasis. Bestellungen zeigen zusätzlich, was ursprünglich beauftragt wurde. Lieferanten-, Artikel- und Warengruppenstämme liefern die Zuordnung. Verträge, Kostenstellen und Standorte geben den geschäftlichen Zusammenhang.
Die offizielle Microsoft-Dokumentation zur Einkaufs- und Ausgabenanalyse verwendet Rechnungspositionen als Betragsbasis und gliedert sie unter anderem nach Lieferant, Produkt, Beschaffungskategorie, juristischer Person und Datum. Das zeigt einen wichtigen Grundsatz: Eine Analyse braucht sowohl den gebuchten Wert als auch belastbare Dimensionen für seine Einordnung.
Vor dem ersten Import legen Einkauf und kaufmännische Leitung gemeinsam fest, was als Ausgabenvolumen gilt. Dazu gehören konkrete Entscheidungen:
- Werden Nettorechnungswerte oder andere Buchungswerte verwendet?
- Wie werden Gutschriften, Stornos und Retouren behandelt?
- Gehören Fracht, Verpackung und Zuschläge zur Warengruppe oder in eine eigene Kostenart?
- Wie werden Fremdwährungen und konzerninterne Vorgänge abgegrenzt?
- Welche Gesellschaften, Standorte und Zeiträume gehören in die Betrachtung?
- Werden nur Waren oder auch Dienstleistungen und Gemeinkosten einbezogen?
Ohne diese Definition können zwei richtige Summen unterschiedliche Fragen beantworten. Die kaufmännische Leitung im Fachgroßhandel muss deshalb Rechenbasis und Abgrenzung bestätigen, bevor der Einkauf aus den Ergebnissen Maßnahmen ableitet.
Wie bereinigen Sie Lieferanten und Warengruppen?
Die meiste fachliche Arbeit steckt häufig nicht in der Auswertung, sondern in der Zuordnung. Der KOINNO-Leitfaden beschreibt dafür einen Ablauf aus Quellenbestimmung, Datenaufnahme, Bereinigung, Aufbereitung, Klassifikation sowie Analyse und Interpretation. Für gewachsene ERP- und Buchhaltungslandschaften lässt sich daraus ein kontrollierter Arbeitsweg ableiten.
Lieferanten werden nicht allein nach Namen zusammengeführt. Zuerst braucht jeder Kreditor eine eindeutige rechtliche Einheit. Danach kann eine zusätzliche Gruppierung zeigen, welche Einheiten zu einer Lieferantengruppe gehören. Das verhindert, dass rechtlich getrennte Vertragspartner unbemerkt zu einem Datensatz verschmelzen.
Artikel und Sachkonten brauchen eine gemeinsame Klassifikation. Artikelpositionen können über Artikel- und Warengruppenstämme zugeordnet werden. Rechnungen ohne Artikelbezug benötigen eine eigene Regel aus Sachkonto, Beschreibung, Kostenstelle und verantwortlichem Fachbereich. Jede automatisch vorgeschlagene Zuordnung behält Quelle und Prüfstatus.
Unklare Positionen werden nicht still verteilt. Sie erhalten einen eigenen Klärstatus. Eine sichtbare Restmenge ohne Zuordnung ist aussagekräftiger als ein vollständig gefülltes Dashboard mit falschen Kategorien.
Der Ursprungsbeleg bleibt erreichbar. Belegnummer, Positionsnummer, Buchungsdatum, Quellsystem und verwendete Zuordnungsregel gehören an jede Analyseposition. So lässt sich eine Summe bis zur Rechnung, Gutschrift oder Bestellung zurückverfolgen.
Beim Andocken an ERP, Buchhaltung und Fachsysteme bleibt jedes Ursprungssystem für seine Belege und Stammdaten führend. Die Spend-Analyse führt diese Werte für die Auswertung zusammen. Sie baut keine zweite Kreditoren- oder Artikelverwaltung auf.
Wie entsteht aus den Daten ein belastbarer Spend Cube?
Ein Spend Cube ist keine besondere Software, sondern eine mehrdimensionale Sicht auf dieselben bereinigten Ausgaben. Der Einkauf kann vom Gesamtwert in eine Warengruppe, von dort zu Lieferanten und anschließend zu Standorten oder Belegpositionen wechseln. Jede Verdichtung muss wieder bis zum Beleg auflösbar sein.
Ein tragfähiger Ablauf besteht aus folgenden Schritten:
- Frage und Umfang festlegen: Welche Entscheidung soll vorbereitet werden, welche Gesellschaft, welcher Zeitraum und welche Ausgabenarten gehören dazu?
- Quellen erfassen: Rechnungen, Gutschriften, Bestellungen, Lieferanten, Artikel, Warengruppen, Kostenstellen und Standorte werden mit ihrem jeweiligen Datenstand aufgenommen.
- Werte normalisieren: Währung, Vorzeichen, Steuerbezug, Lieferant und Belegverknüpfung folgen dokumentierten Regeln.
- Positionen klassifizieren: Jede Position erhält eine Warengruppe, einen Bedarfsträger und bei Bedarf einen Klärstatus.
- Sichten bilden: Ausgaben werden nach den für die Frage relevanten Dimensionen verdichtet.
- Befunde fachlich prüfen: Einkauf, Fachbereich und kaufmännische Leitung trennen Datenfehler, erklärbare Sonderfälle und tatsächlichen Handlungsbedarf.
- Maßnahme und Verantwortlichkeit festhalten: Ein Befund wird erst wirksam, wenn ein nächster Schritt, eine zuständige Person und ein prüfbarer Abschluss definiert sind.
Der Einkauf im Fachgroßhandel bleibt damit Eigentümer der fachlichen Einordnung. IT und Buchhaltung sichern Datenweg und Rechenbasis. Ein Modell oder eine Regel kann Zuordnungen vorbereiten, aber keine Lieferantenentscheidung aus einem Ausgabenbalken ableiten.
Welche Entscheidungen kann die Spend-Analyse vorbereiten?
Die Auswertung zeigt Muster. Ob daraus eine gute Maßnahme folgt, hängt von Versorgung, Technik, Vertrag und Prozesskosten ab.
| Befund | Sinnvolle Prüfung | Keine automatische Schlussfolgerung |
|---|---|---|
| Hoher Ausgabenanteil bei einem Lieferanten | Abhängigkeit, Vertragsstand, Lieferleistung und Alternativen prüfen | Den Lieferanten allein wegen des Anteils wechseln |
| Viele Lieferanten in derselben Warengruppe | Artikelüberschneidung, Mindestwerte, Fracht und Beschaffungsaufwand prüfen | Die Lieferantenbasis pauschal verkleinern |
| Unterschiedliche Preise für scheinbar gleiche Artikel | Artikelidentität, Einheit, Menge, Zeitpunkt und Zuschläge abgleichen | Jede Differenz als falschen Preis behandeln |
| Ausgaben ohne Bestellbezug | Ursache, Freigabeweg und wiederkehrenden Bedarf prüfen | Jeden Vorgang als Regelverstoß werten |
| Stark schwankende Ausgaben | Preis-, Mengen-, Projekt- und Sortimentswirkung trennen | Die gesamte Veränderung dem Einkaufspreis zuschreiben |
| Viele kleine Belege | Prozesskosten, Dringlichkeit und Versorgungsfunktion prüfen | Seltene Bedarfe ohne fachliche Prüfung streichen |
Gerade im technischen Fachgroßhandel kann ein kleiner Ausgabenposten eine hohe Versorgungswirkung haben. Ein selten benötigtes Ersatzteil, ein vorgeschriebener Nachweis oder eine kurzfristig beschaffte Projektposition darf nicht nur wegen seines geringen Volumens aussortiert werden. Spend und Lieferfähigkeit gehören nebeneinander, nicht in eine einzige Kennzahl.
Wie starten Sie eine Spend-Analyse als Pilot?
Ein sinnvoller Pilot beginnt mit einer klar abgegrenzten Warengruppe und einem abgeschlossenen Zeitraum. Die Auswahl sollte genug Belege für echte Datenprobleme enthalten, aber fachlich noch von einem verantwortlichen Einkaufsteam geprüft werden können.
Für die Ausgangsmessung eignen sich nachvollziehbare Qualitäts- und Bearbeitungsgrößen:
- Anteil des definierten Ausgabenvolumens mit eindeutiger Lieferanten- und Warengruppenzuordnung
- Wert und Anzahl der Positionen im Klärstatus
- Lieferanten- oder Artikelduplikate mit bestätigter Zuordnung
- Ausgabenpositionen ohne Bestell-, Vertrags- oder Kostenstellenbezug
- Bearbeitungszeit von der Datenübernahme bis zur fachlich freigegebenen Sicht
- Befunde mit dokumentierter Maßnahme, Zuständigkeit und Abschluss
Der Pilot ist abgeschlossen, wenn der Einkauf eine konkrete Frage mit belegbaren Daten beantworten kann und die Auswertung mit vertretbarem Aufwand wiederholbar ist. Ein schönes Dashboard ohne geklärte Quellen, Definitionen und Verantwortlichkeiten erfüllt dieses Kriterium nicht.
Der nächste Schritt: Eine Warengruppe bis zum Beleg zurückverfolgen
Wählen Sie eine Warengruppe, deren Ausgaben oder Lieferantenstruktur zuletzt Fragen ausgelöst hat. Verfolgen Sie die gebuchten Positionen vom Gesamtwert über Lieferant und Standort bis zur Rechnung, Gutschrift und Bestellung. Halten Sie jede fehlende Zuordnung sowie jede fachlich begründete Ausnahme fest.
Damit entsteht keine allgemeine Sparvorgabe. Sie erhalten eine belastbare Entscheidungsgrundlage für genau den Bereich, den Ihr Einkauf verantwortet. Wenn Sie Datenquellen, Abgrenzung und Pilotumfang gemeinsam prüfen möchten, kann Conveso den heutigen Ablauf in einem sachlichen Prozessgespräch mit Einkauf, IT und kaufmännischer Leitung einordnen.
Geschäftsführer und Berater für den technischen Fachgroßhandel