
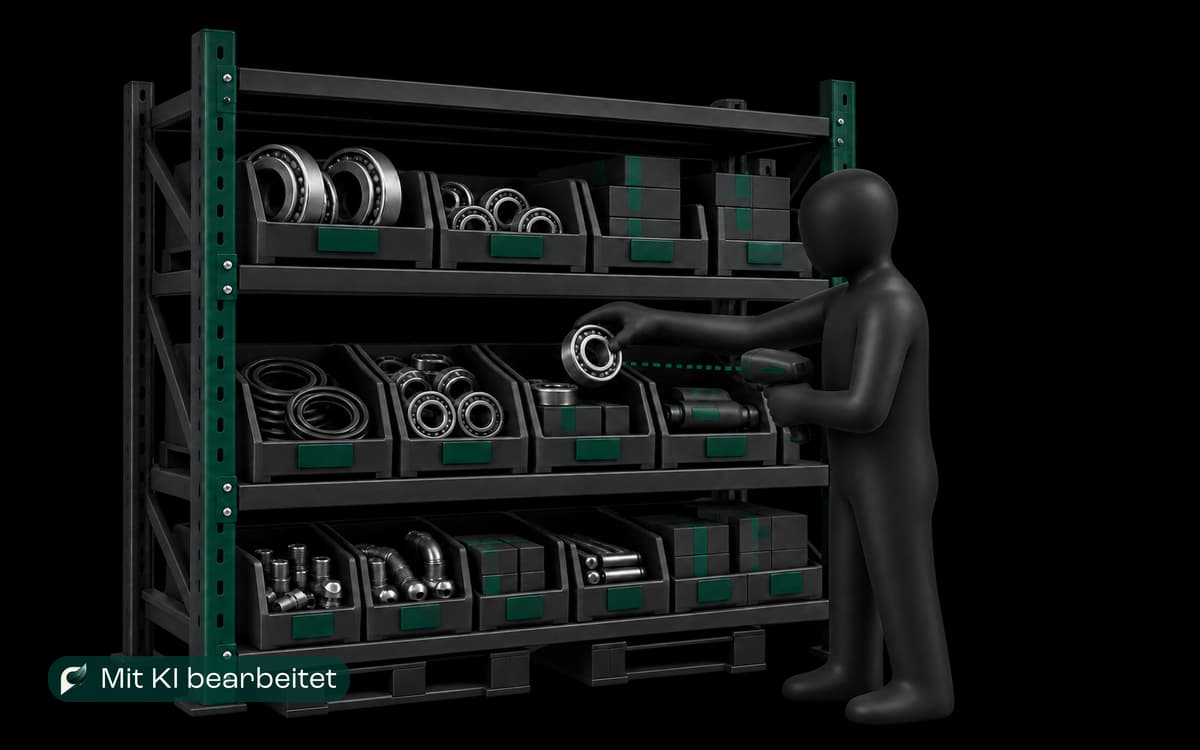
Ein Industriekunde möchte Wälzlager, Dichtungen und C-Teile direkt im Werk verfügbar haben. Bezahlen will er die Ware erst bei der Entnahme. Für den MRO-Großhandel klingt das nach enger Kundenbindung und planbarem Bedarf. Gleichzeitig bleiben Eigentum, Kapitalbindung und ein Teil des Bestandsrisikos bis zur Entnahme beim Lieferanten. Wenn Entnahmen verspätet gemeldet werden oder die Inventur nicht stimmt, wird aus guter Lieferfähigkeit schnell ein kaufmännischer Klärfall.
Ein Konsignationslager lohnt sich für den MRO-Handel, wenn die zusätzliche Kundenbindung und der Deckungsbeitrag die Kosten für Bestand, Finanzierung, Nachfüllung, Schwund und Abrechnung tragen. Entscheidend sind ein klar abgegrenztes Sortiment, ein nachvollziehbarer Eigentumsbestand, zeitnahe Entnahmemeldungen und eine vertraglich festgelegte Abrechnung. Ohne diese vier Grundlagen verlagert das Modell Kosten und Risiken zum Großhandel, statt beide Partner zu entlasten.
Kurzantwort
Bei einem Konsignationslager lagert Ware des MRO-Händlers beim Kunden. Das Eigentum geht nach der vereinbarten Regel meist erst bei Entnahme über, dann entsteht die Abrechnung. Der Kunde gewinnt Verfügbarkeit bei geringerer eigener Kapitalbindung. Der Großhandel gewinnt Nähe zum Verbrauch, finanziert aber den Bestand vor und trägt bis zum Eigentumsübergang vereinbarte Risiken. Ein Pilot braucht deshalb belastbare Bestandsdaten, eindeutige Entnahmen, regelmäßigen Abgleich und eine Vollkostenrechnung.
Welche Vorteile und Nachteile hat ein Konsignationslager im MRO-Handel?
Der Nutzen ist auf beiden Seiten unterschiedlich verteilt. Der Industriekunde erhält Material nah am Verbrauchsort, ohne jede einzelne Entnahme vorab als Bestellung abzuwickeln. Der MRO- und Werkzeuggroßhandel kann wiederkehrende Bedarfe enger begleiten und die Versorgung auf eine verbindliche Vereinbarung stützen.
Der Verband Technischer Handel nennt individuelle Lagerhaltung und Konsignationslager neben Kanban, Rahmenverträgen und Vor-Ort-Belieferung als typische Logistikleistungen des Technischen Handels. Eine gemeinsam mit Fraunhofer erstellte VTH-Untersuchung ordnet Konsignationslager außerdem den Finanzierungsleistungen mit geringerer Kapitalbindung beim Kunden zu. Für den Lieferanten verschwindet diese Kapitalbindung jedoch nicht. Sie wechselt die Seite.
| Sicht | Vorteile | Nachteile und Risiken |
|---|---|---|
| Industriekunde | kurze Materialwege, hohe Verfügbarkeit, Zahlung erst nach vereinbartem Verbrauchsereignis | Abhängigkeit von Bestandspflege, Entnahmedisziplin und vereinbartem Sortiment |
| MRO-Großhandel | planbarer Verbrauch, engere Kundenbindung, bessere Sicht auf wiederkehrende Bedarfe | vorfinanzierter Bestand, Bestands- und Schwundrisiko, zusätzlicher Abgleich und mögliche Langsamdreher |
| Beide Partner | weniger Einzelbestellungen, klarer Versorgungsumfang, gemeinsame Bestandsdaten | Abstimmungsaufwand bei Einheiten, Eigentum, Korrekturen, Inventur und Vertragsende |
Für die kaufmännische Leitung im Fachgroßhandel ist deshalb nicht der Lagerwert allein entscheidend. Sie muss den zusätzlichen Deckungsbeitrag gegen gebundenes Kapital, Finanzierung, Logistik, Systembetrieb, Inventurdifferenzen und Abschreibungsrisiken stellen. Ein hoher Servicegrad ist wertvoll, aber kein Ersatz für eine belastbare Ergebnisrechnung.
Was unterscheidet Konsignationslager, VMI und Kanban?
Die Begriffe beschreiben drei verschiedene Entscheidungen:
- Konsignationslager: Wem gehört die Ware bis zur Entnahme, und wann wird sie abgerechnet?
- Vendor Managed Inventory: Wer plant den Nachschub aus Bestand und Verbrauch?
- Kanban: Welches Verbrauchssignal löst die Auffüllung aus?
Ein Konsignationslager kann mit Kanban-Behältern arbeiten und der Lieferant kann den Nachschub als VMI planen. Beides ist aber keine Voraussetzung. Der bestehende Leitfaden zu Vendor Managed Inventory im MRO-Großhandel behandelt die Bestandsplanung. Beim Konsignationslager liegt die Hauptfrage dagegen bei Eigentum, Kapitalbindung, Entnahme und Abrechnung. Diese getrennte Suchintention verhindert, dass zwei Beiträge denselben Prozess nur anders benennen.
Wie läuft ein Konsignationslager von der Beschickung bis zur Abrechnung?
Ein belastbarer Ablauf verbindet physischen Bestand und kaufmännischen Beleg in sieben Schritten:
- Umfang freigeben: Kunde, Standort, Lagerplatz, Artikel, Einheiten, Zielbestände und Vertragsversion werden eindeutig festgelegt.
- Bestand beschicken: Der Großhandel liefert Ware an den vereinbarten Ort. Sie wird als Lieferantenbestand gebucht und bleibt vom Eigentumsbestand des Kunden getrennt.
- Zugang bestätigen: Menge, Artikel, Charge oder Serienbezug und Lagerplatz werden abgeglichen. Abweichungen gehen vor der Freigabe in Klärung.
- Entnahme erfassen: Der Kunde meldet, welcher Artikel in welcher Menge, Einheit und zu welchem Zeitpunkt verbraucht oder in eigenes Eigentum übernommen wurde.
- Eigentum umsetzen: Das führende System ordnet die gemeldete Menge dem Kunden zu. Dubletten, negative Bestände und unbekannte Artikel werden gesperrt statt geschätzt.
- Abrechnung bilden: Nur freigegebene Entnahmen gehen mit der vereinbarten Kondition und Steuerlogik in den Abrechnungsbeleg.
- Bestand abgleichen: Lieferant und Kunde gleichen Sollbestand, physischen Bestand, offene Entnahmen, Korrekturen und Nachschub regelmäßig ab.
Die SAP-Lernunterlage zur Lieferantenkonsignation beschreibt dafür einen unbewerteten Wareneingang in einen gesonderten Bestand, die Entnahme oder Umbuchung und eine anschließende Abrechnung. Auch Microsoft trennt in seiner am 22. Juli 2026 aktualisierten Dokumentation zur Konsignation in Dynamics 365 physischen Zugang, Eigentümerdimension, Eigentumsänderung und Rechnungsprozess. Das sind Beispiele für Datenobjekte, keine Vorgabe für ein bestimmtes ERP.
Welche Daten und Systemstatus braucht ein Konsignationslager?
Das ERP des Großhandels bleibt für Artikel, Kondition, Bestand und Abrechnung führend. Beim Kunden können ERP, Lagerverwaltung, Scanner, Ausgabeschrank oder eine vereinbarte Datei die Entnahme erfassen. Der Datenweg muss jedoch dieselben Kernelemente führen:
| Objekt | Pflichtangaben | Kritischer Prüfpunkt |
|---|---|---|
| Vertrag | Kunde, Standort, Gültigkeit, Artikelumfang, Eigentumsregel | Ist die gültige Version eindeutig? |
| Konsignationsbestand | Artikel, Einheit, Menge, Eigentümer, Lagerplatz, Status | Bleibt Lieferantenbestand vom Kundenbestand getrennt? |
| Zugang | Lieferung, Position, Menge, Zeit, Empfangsstatus | Wurde eine Differenz vor der Freigabe geklärt? |
| Entnahme | Artikel, Menge, Einheit, Zeit, Entnahmestelle, Referenz | Ist das Ereignis vollständig und gegen Dubletten geschützt? |
| Eigentumswechsel | Entnahmebezug, Buchungsstatus, Korrekturbezug | Entspricht die Buchung dem physischen Verbrauch? |
| Abrechnung | Kondition, Steuerbehandlung, Zeitraum, Freigabe, Beleg | Wurde nur freigegebene und noch nicht berechnete Ware erfasst? |
| Inventur und Korrektur | Soll, Ist, Differenzgrund, Verantwortlicher, Freigabe | Wer trägt die Abweichung nach Vertrag? |
Microsoft beschreibt für die Lieferantensicht auf Konsignationsbestand unter anderem Artikel, Standort, Lager, physischen Bestand, Verbrauch und Zugänge. Unabhängig vom System braucht der Großhandel einen Zeitstempel und eine unveränderliche Ereignisreferenz. Sonst lässt sich später nicht belegen, ob eine Meldung fehlt, doppelt einging oder nachträglich korrigiert wurde.
Die technische Anbindung beginnt am besten lesend. Der Pilot übernimmt Bestands- und Entnahmedaten, prüft sie und erstellt einen Abrechnungsvorschlag. Erst wenn dieser gegen den heutigen Belegweg zuverlässig stimmt, sollten freigegebene Standardfälle automatisch in die Warenwirtschaft übergeben werden.
Was muss der Vertrag vor dem ersten Bestand klären?
Der Prozess braucht eine kaufmännisch und rechtlich geprüfte Vereinbarung. Mindestens folgende Punkte müssen vor der ersten Lieferung feststehen:
- Eigentumsübergang und auslösendes Entnahme- oder Verbrauchsereignis
- Lagerort, Zutrittsrechte und Verantwortlichkeit für die Bestandsführung
- Artikel, Einheiten, Mindest- und Höchstbestände sowie Austausch von Nachfolgeartikeln
- Meldeweg, Meldefrist und Umgang mit verspäteten oder fehlenden Entnahmen
- Konditionen, Preisstichtag, Abrechnungsrhythmus und Korrekturverfahren
- Inventur, Schwund, Beschädigung, Veralterung und Versicherung
- Rückruf, Charge, Seriennummer und erforderliche Produktnachweise
- Laufzeit, Kündigung und Rücknahme des Restbestands
- Datenzugriff, Berechtigungen, Protokollierung und Aufbewahrung
Die operative Ausgestaltung gehört gemeinsam in Einkauf, Logistik, IT und kaufmännische Verantwortung. Die Seite zur Beschaffung im Fachgroßhandel zeigt, wie sich Freigaben und Lieferantenbelege an bestehende Abläufe andocken lassen. Rechtliche und steuerliche Einzelfragen gehören in die dafür zuständige Beratung.
Wann rechnet sich ein Konsignationslager für den MRO-Händler?
Die Rechnung beginnt beim erwarteten Rohertrag aus den tatsächlich entnommenen Artikeln. Davon gehen alle zusätzlichen Kosten des Modells ab:
Ergebnisbeitrag = Rohertrag aus Entnahmen minus Finanzierungskosten minus Lager- und Transportkosten minus System- und Betreuungskosten minus Bestandsverluste.
Für die Entscheidung sollten Sie nicht den Gesamtumsatz des Kunden ansetzen, sondern nur den abgegrenzten Konsignationsumfang. Prüfen Sie je Artikelgruppe:
- durchschnittlichen und schwankenden Verbrauch
- Einstandswert und Dauer bis zur Entnahme
- Wiederbeschaffungszeit und gewünschte Lieferfähigkeit
- Mindestabnahme oder andere vertragliche Absicherung
- Umschlag, Langsamdreher und Risiko technischer Veralterung
- Aufwand je Zugang, Entnahme, Differenz und Abrechnung
- Rücknahme- und Verwertungsmöglichkeit bei Vertragsende
Die Kapitalbindung lässt sich als durchschnittlicher eigener Konsignationsbestand zum Einstandswert beobachten. Daneben braucht es eine Erfolgsgröße, etwa den Ergebnisbeitrag nach allen Zusatzkosten. So bleibt sichtbar, ob höhere Lieferfähigkeit tatsächlich ein tragfähiges Kundenmodell erzeugt.
Welche Steuerfrage ist bei einem Lager im EU-Ausland zusätzlich zu prüfen?
Für rein inländische Konsignationsmodelle lässt sich aus § 6b UStG keine pauschale Aussage ableiten. Die Vorschrift betrifft eine besondere Konstellation, in der Ware von einem EU-Mitgliedstaat in einen anderen gelangt und für einen bereits bekannten Erwerber in einem Lager bereitsteht.
Der aktuelle Wortlaut des Umsatzsteuergesetzes, zuletzt geändert am 29. Juni 2026, nennt dafür unter anderem eine bestehende Vereinbarung, den bekannten Erwerber, gesonderte Aufzeichnungen und eine Frist von zwölf Monaten. Ob die Voraussetzungen im konkreten Fall erfüllt sind, muss vor dem grenzüberschreitenden Start steuerlich geprüft werden. ERP-Status und Bestandsbericht ersetzen diesen Nachweis nicht.
Woran messen Sie einen Konsignationslager-Pilot?
Ein sinnvoller Pilot umfasst einen Kundenstandort, eine klar begrenzte Artikelgruppe und einen vollständigen Weg von der Beschickung bis zur bezahlten Rechnung. Messen Sie mindestens:
- Lieferfähigkeit für die vereinbarten Artikel
- durchschnittlichen eigenen Bestand und Kapitalbindung
- Umschlag sowie Bestand ohne Entnahme
- Anteil zeitnah und vollständig gemeldeter Entnahmen
- Differenzen zwischen Systembestand und Inventur
- Korrekturen je Ursache und Bearbeitungszeit
- Zeit von Entnahme bis Abrechnungsfreigabe
- Ergebnisbeitrag nach Finanzierung, Logistik und Betreuung
Beginnen Sie mit einem echten Bestandsauszug, den Entnahmen eines abgeschlossenen Zeitraums und den zugehörigen Abrechnungsbelegen. Stimmen diese drei Sichten nicht überein, liegt der erste Arbeitsauftrag im Daten- und Belegweg. Wenn Sie Pilotumfang, Datenfelder und Messgrößen für einen konkreten Kunden strukturieren möchten, ist ein Gespräch über Ihren Konsignationsprozess der nächste sachliche Schritt.
Geschäftsführer und Berater für den technischen Fachgroßhandel